


行业观点概要
■ 本周(20260921-20260924)板块行情
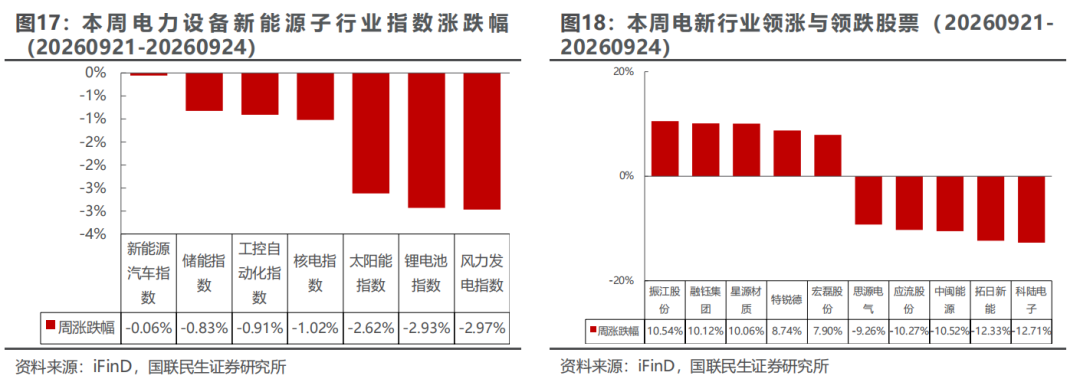
电力设备与新能源板块:本周下跌2.50%,涨跌幅排名第29,弱于上证指数。本周新能源汽车指数跌幅最小,风力发电指数跌幅最大。新能源汽车指数下跌0.06%,储能指数下跌0.83%,工控自动化指数下跌0.91%,核电指数下跌1.02%,太阳能指数下跌2.62%,锂电池指数下跌2.93%,风力发电指数下跌2.97%。
■ 新能源汽车:补贴退坡后EV份额回落,混动走强
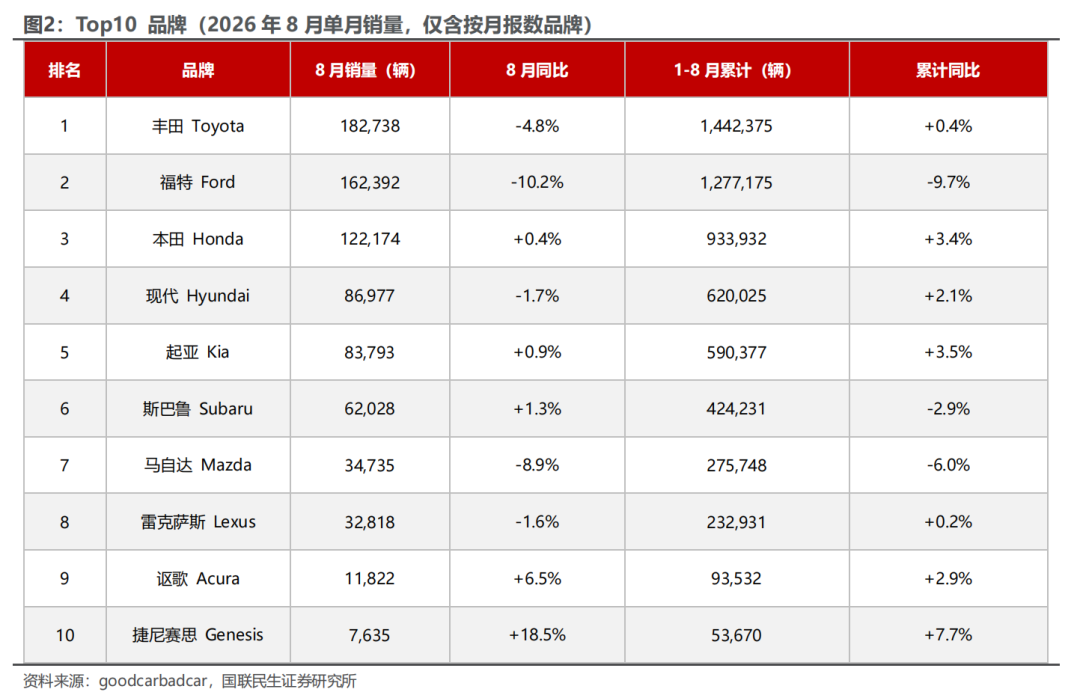
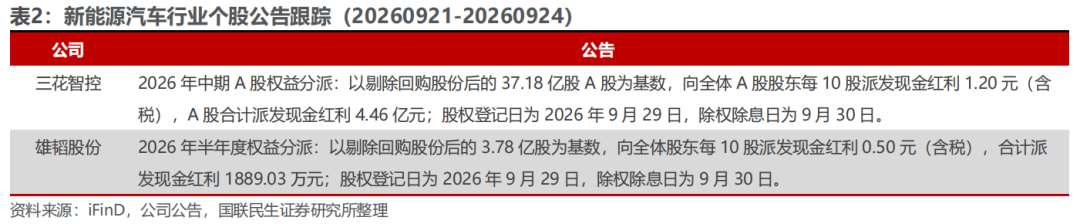
2026年8月,美国轻型车销量约140万辆,同比下降5.6%;零售约120万辆,同比下降7.7%,车队21.9万辆,同比增长7.5%;SAAR回升至1680万辆,平均成交价45,563美元,同比上涨2%;1-8月累计同比下降约3%,Global Data全年预期上调至1620万辆。动力结构上,EV份额降至7.2%,混动升至18.2%。品牌端,丰田18.3万辆同比下降4.8%居首,福特16.2万辆同比下降10.2%且连降8个月,本田12.2万辆同比增长0.4%。
■ 新能源发电: 8月中国光伏组件出口环比微增
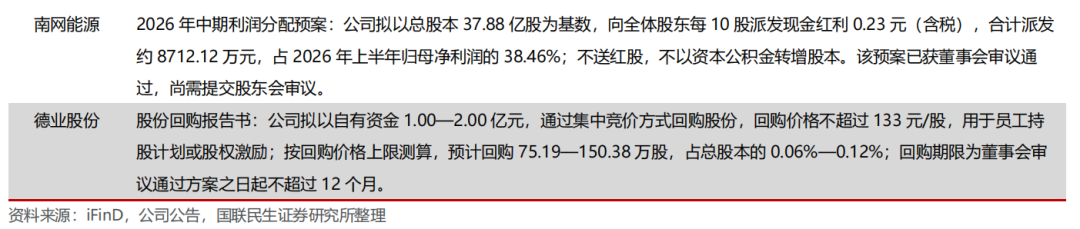
SMM数据显示,2026年8月中国光伏组件出口量约为16.59GW,环比增长0.85%,较7月增加约0.14GW;同比下降39.16%,较2025年8月减少约10.68GW。8月出口量结束了7月环比下降14.94%的走势,但增量较小,仍处于5月以来16—20GW附近的运行区间。同比降幅扩大既受到去年8月27.27GW高基数影响,也反映当前出口规模尚未恢复至去年同期水平。
■ 电力设备及工控:8月全社会用电量10332亿千瓦时,再次突破万亿千瓦时
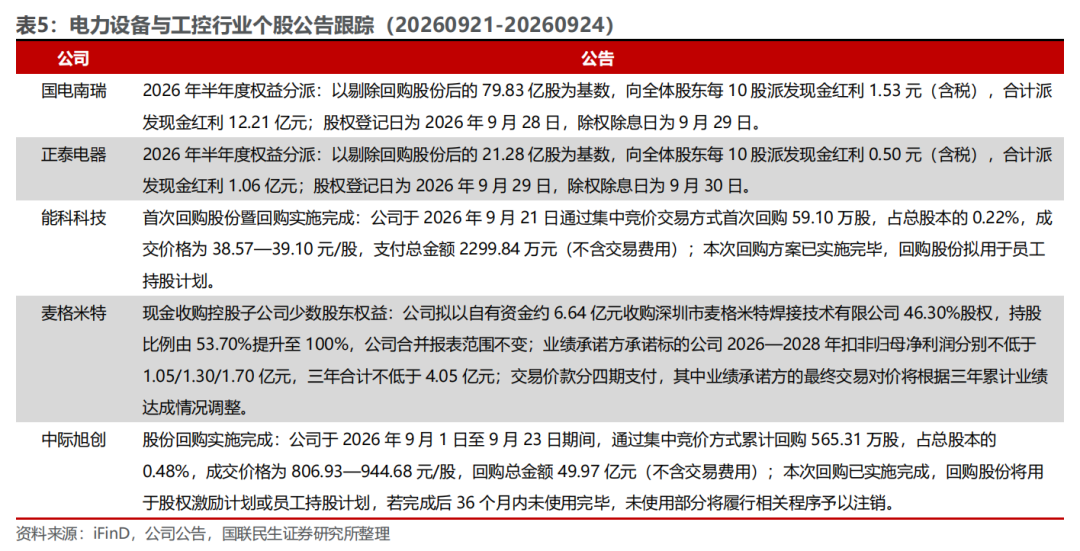
2026年8月,全社会用电量达到10332亿千瓦时,同比增长1.7%,再次突破万亿大关;用电负荷创下15.6亿千瓦的历史新高,较上年最大负荷高出4969万千瓦,当月共有7天超过上年最大负荷水平。
■ 商业航天:力箭一号“一箭九星”发射成功,商业火箭航班化运营持续推进
9月20日,力箭一号遥十八运载火箭成功将“超智算一号”等9颗卫星送入预定轨道。截至此次发射,力箭系列运载火箭累计将1艘飞船、121颗卫星送入太空,入轨载荷总质量超过21吨。目前,力箭一号发射任务排期已规划至2027年下半年,并计划近期执行首次海上发射,通过陆海协同拓展星座组网、快速补网等任务的服务能力。
■ 风险提示:政策力度不达预期、行业竞争加剧致市场价格超预期下降。
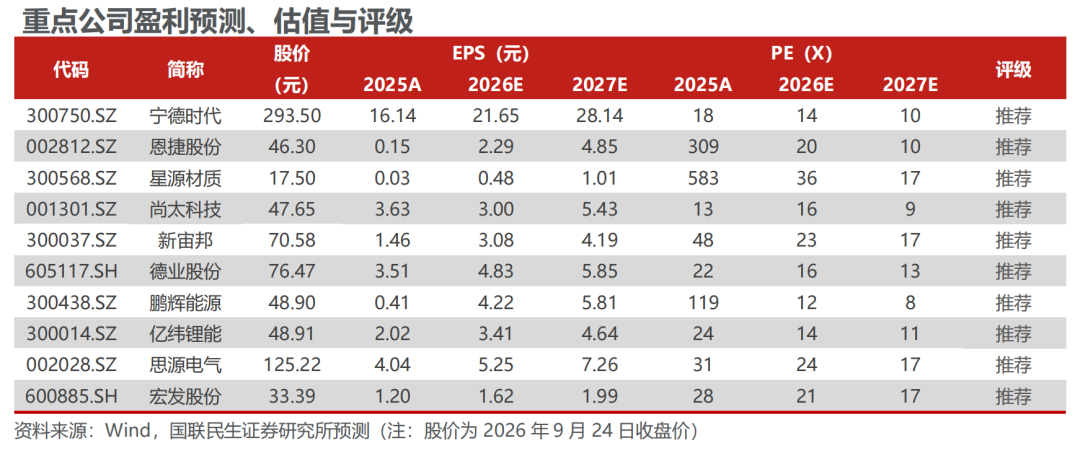
■重点公司盈利预测、估值与评级
新能源汽车
 ]article_adlist-->
新能源车:补贴退坡后EV份额回落,混动走强
行业观点概要
2026年8月,美国轻型车销量约140万辆,同比下滑5.6%。其中零售预估120万辆,同比下滑7.7%;车队21.9万辆,同比增长7.5%。SAAR回升至1680万辆,为去年4月以来最高。平均成交价同比上涨2%至45,563美元,创8月新高。前8个月累计同比下滑约3%,Global Data将全年预期上调13万辆至1620万辆。
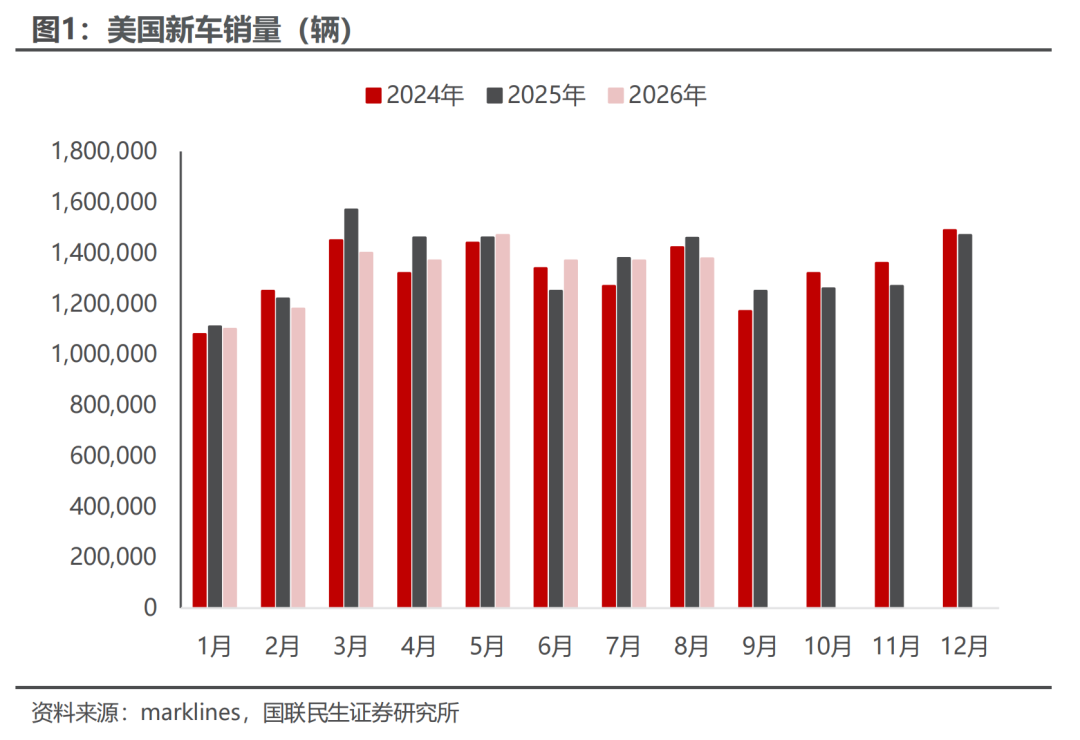
市场偏弱主要因为去年EV联邦补贴到期前集中抢购,提前透支了部分需求;同时今年劳工节旺季挪至9月,8月自然承压。动力结构上,电动车份额降至7.2%,一年前为12%;混动份额升至18.2%,去年同期为13.4%。EV单车激励同比减少2,297美元(-19.9%),仍高达9,228美元,燃油和混动激励同比上涨26%至3,140美元,补贴退坡后买家明显转向混动。
品牌方面,丰田以18.3万辆守住头名,同比下滑4.8%;福特16.2万辆,同比下滑10.2%,连续第8个月同比下滑;本田12.2万辆,同比增长0.4%,延续增势。现代同比下滑1.7%,起亚同比增长0.9%,斯巴鲁同比增长1.3%、连增4个月,马自达同比下滑8.9%,雷克萨斯同比下滑1.6%,讴歌同比增长6.5%,捷尼赛思同比18.5%。
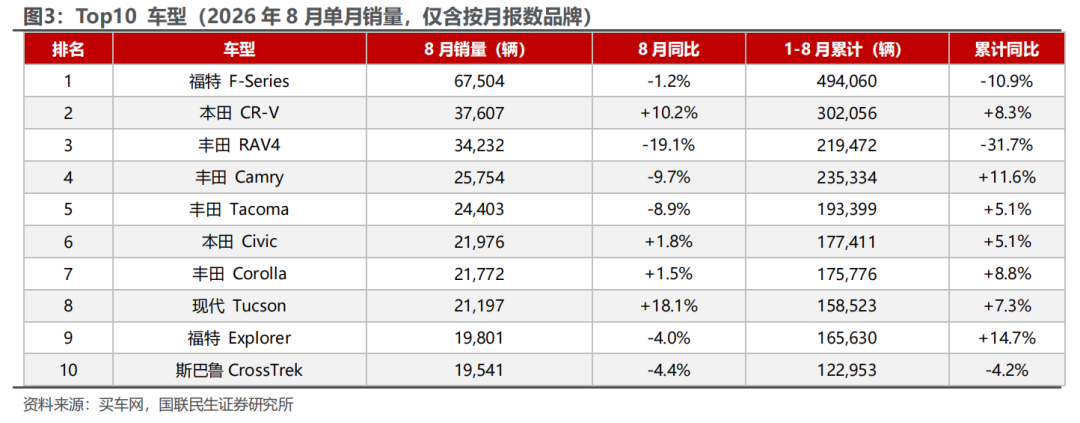
车型方面,福特F系列以6.75万辆稳居第一,同比下滑1.2%;本田CR-V以3.76万辆反超丰田RAV4的3.42万辆,前者同比增长10.2%,后者同比下滑19.1%,二者前8个月累计差距拉大至8万余辆。Camry和Tacoma延续同比下滑态势,Civic、Corolla和Tucson则逆势同比增长。涨幅最大的车型中,本田Accord同比增长19.1%,斯巴鲁Forester同比增长17.8%,现代Elantra同比增长16.1%,福特Maverick同比增长14.4%。
中国品牌方面,美国对中国电动车征收100%关税,比亚迪、奇瑞、长城、吉利等基本难以进入,本月BSCB月度披露榜中没有一家中国品牌。特斯拉虽是美企,但该榜只收按月报数品牌,通用、Stellantis、大众、日产、特斯拉均不在其中。中国势力在美国市场目前基本处于真空状态。
投资建议:
我们认为电动车是长达10年的黄金赛道,重点推荐三条主线:
主线1:长期竞争格局向好,且短期有边际变化的环节。重点推荐:电池环节的【宁德时代】、隔膜环节的【恩捷股份】、热管理的【三花智控】、高压直流的【宏发股份】、薄膜电容【法拉电子】,建议关注【中熔电气】等。 ]article_adlist-->主线2:4680技术迭代,带动产业链升级。4680目前可以做到210 Wh/kg,后续若体系上使用高镍91系和硅基负极,系统能量密度有可能接近270Wh/kg,并可以极大程度解决高镍系热管理难题。重点关注:大圆柱外壳的【科达利】、【斯莱克】和其他结构件标的;高镍正极的【容百科技(维权)】、【当升科技】、【芳源股份】、【长远锂科】、【华友钴业】、【振华新材】、【中伟股份】、【格林美】;布局LiFSI的【天赐材料】、【新宙邦】和碳纳米管领域的相关标的。
主线3:新技术带来高弹性。重点关注:固态电池【厦钨新能】、【中一科技】、【宏工科技】、【先惠技术】、【纳科诺尔】等。
新能源发电
 ]article_adlist-->
新能源发电:8月中国光伏组件出口环比微增
行业观点概要
2026年8月中国光伏组件出口环比微增。SMM数据显示,2026年8月中国光伏组件出口量约为16.59GW,环比增长0.85%,较7月增加约0.14GW;同比下降39.16%,较2025年8月减少约10.68GW。1—8月累计出口量约160.74GW,较去年同期178.63GW减少17.89GW,同比下降约10.0%。
8月出口量结束了7月环比下降14.94%的走势,但增量较小,仍处于5月以来16—20GW附近的运行区间。同比降幅扩大既受到去年8月27.27GW高基数影响,也反映当前出口规模尚未恢复至去年同期水平。
分地区来看,欧洲部分市场和南非、尼日利亚减量,巴基斯坦、巴西、哥伦比亚及部分中东市场增加拉货,国别表现继续分化。按出口量口径,欧洲11国8月合计6.07GW,占全国出口量36.6%;亚太10国合计3.38GW,占20.4%;中东3国合计1.15GW,占6.9%;非洲2国合计0.35GW,占2.1%;美国直接出口0.12GW,占0.7%。另外,巴西、哥伦比亚和智利合计1.39GW,占8.4%。
投资建议:
光伏
海内外需求预期旺盛;产业链技术迭代加速,强调差异化优势,各厂家有望通过持续研发打造差异化优势,在提升效率的同时持续扩张下游应用场景。伴随着“反内卷”治理持续深入,光伏行业供给侧改革加速推进,建议关注五条主线:
1)硅料环节为供给侧改革抓手,去产能相关举措持续推进后,产能出清有望加速,关注成本曲线左侧的硅料龙头企业协鑫科技、通威股份、大全能源等。
2)行业出清除了政策端变化外,还要关注产能出海和新技术。铜浆导入提速,关注与龙头深度绑定的粉体与浆料企业博迁新材、聚和材料、帝科股份等;主链环节BC产业化进展持续加速,有望通过高效率和差异化竞争率先穿越周期,关注爱旭股份、隆基绿能;TOPCon技术进步持续推进,关注TOPCon领先企业晶科能源、晶澳科技、天合光能等。
3)关注深度受益光储需求高景气的逆变器环节的阳光电源、固德威、锦浪科技、德业股份、禾迈股份、昱能科技;关注有望受益于大电站相关的阳光电源、中信博、上能电气等;推荐国内领先绿电服务商晶科科技。
4)北美市场需求复苏,关注有望受益于北美市场高盈利的钧达股份、横店东磁、阿特斯、博威合金、阳光电源、上能电气等。
5)关注盈利率先反转,业务延展性强的金刚线环节,推荐具有平台型技术的材料企业金博股份。推荐光伏支架细分龙头清源股份。
风电
中期看,需求变化仍是影响行业基本面和市场表现的重要因素:目前或已进入行业趋势验证期,行情演绎逐步从事件驱动回归需求景气度驱动,内外有望共振;近期项目推进节奏有所加快,基本面及市场面呈现积极变化,具备核心竞争力的企业或相对受益。
1)关注海风,管桩(海力风电、天顺风能、泰胜风能等),海缆(东方电缆、中天科技、亨通光电等);关注深远海/漂浮式相关(亚星锚链等);
2)关注具备全球竞争力的零部件和主机厂等:振江股份、大金重工、明阳电气、日月股份、金风科技、明阳智能、三一重能等。
3)关注适应降本增效需要、渗透率有望提升的大兆瓦关键零部件等,关注崇德科技、盘古智能等。
储能
储能需求向上,关注储能三大场景下的投资机会。
场景一:大储的核心在于商业模式,推荐【科陆电子】【南网科技】,重点关注【阳光电源】【金盘科技】【华自科技】等,建议关注【科华数据】【上能电气】【永福股份】【英维克】【青鸟消防】; ]article_adlist-->场景二:户储的核心在于产品,推荐【派能科技】,重点关注【德业股份】【科士达】【鹏辉能源】,建议关注【华宝新能】等; ]article_adlist-->场景三:工商业侧储能,推荐【金冠电气】,重点关注【苏文电能】【金冠股份】【泽宇智能】【龙净环保】等。 ]article_adlist-->工控及电力设备
 ]article_adlist-->
电力设备及工控:8月全社会用电量10332亿千瓦时,再次突破万亿大关
行业观点概要
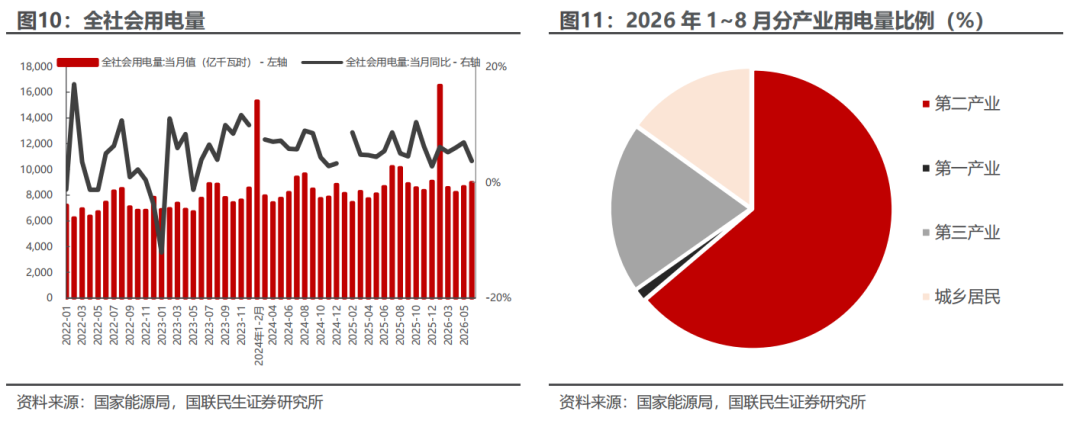
国家能源局发布8月份全社会用电量等数据,总量破万亿。2026年8月,全社会用电量达到10332亿千瓦时,同比增长1.7%,再次突破万亿大关;用电负荷创下15.6亿千瓦的历史新高,较上年最大负荷高出4969万千瓦,当月共有7天超过上年最大负荷水平。
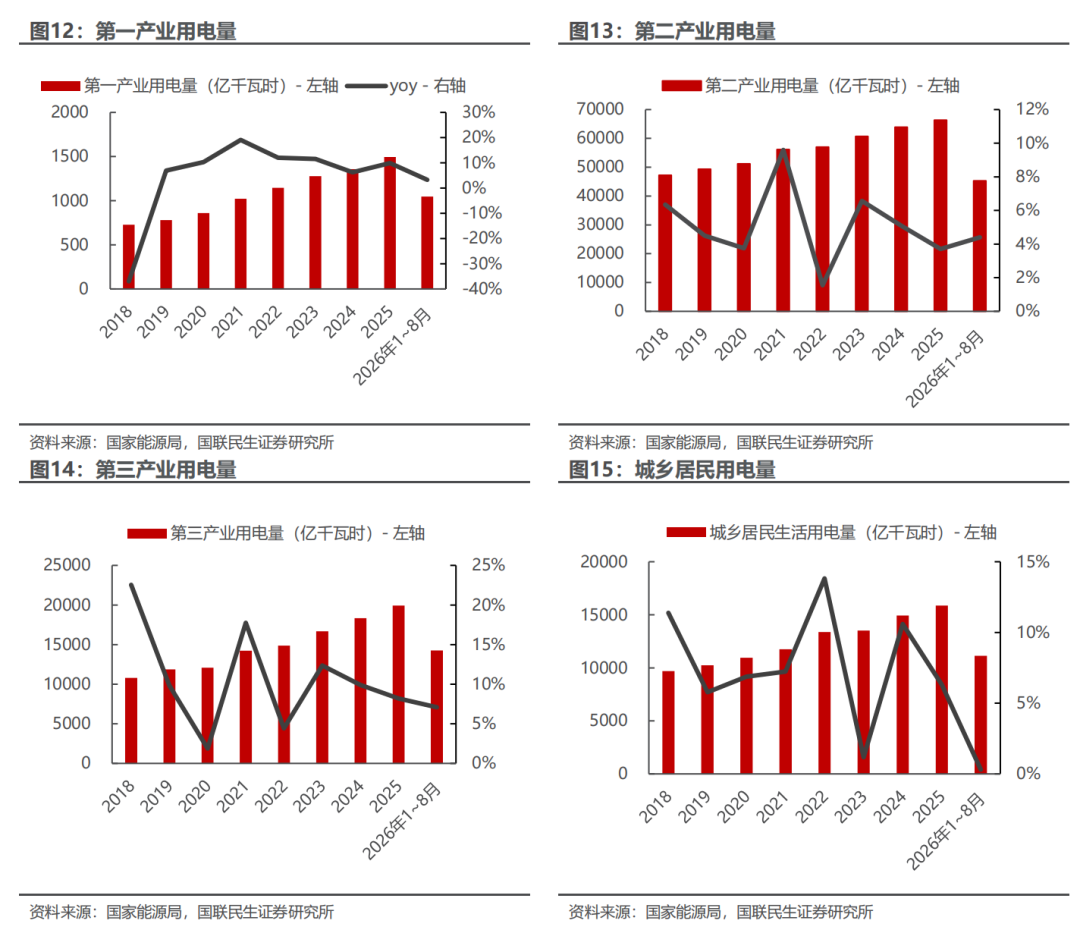
从分产业用电看,第一产业用电量169亿千瓦时,同比增长2.7%。第二产业用电量6124亿千瓦时,同比增长2.4%;其中工业用电量6065亿千瓦时,同比增长2.7%,高技术及装备制造业用电量达1222亿千瓦时,同比增长7.2%,保持较快增长势头。细分行业中,计算机通信设备(7.5%)、汽车制造业(7.6%,其中新能源车整车22.2%)、通用设备制造业(7.6%)、专用设备制造业(8.2%)、电气机械(12.3%)用电量均实现较快增长。第三产业用电量2155亿千瓦时,同比增长5.1%;其中充换电服务业、互联网数据服务用电量增长强劲,分别达到172亿和102亿千瓦时,增速分别为51.2%和37.9%。城乡居民生活用电量1883亿千瓦时,同比下降4.0%,主要因2026年8月台风、强降雨较2025年同期增多,空调用电明显减少。
1~8月全社会用电量累计71730亿千瓦时,同比增长4.3%。其中,第一产业用电量1046亿千瓦时,同比增长3.3%;第二产业用电量45297亿千瓦时,同比增长4.4%,其中工业用电量44880亿千瓦时,同比增长4.6%,高技术及装备制造业用电量8451亿千瓦时,同比增长9.3%;第三产业用电量14256亿千瓦时,同比增长7.1%,其中充换电服务业、互联网数据服务用电量分别为1147亿和695亿千瓦时,增速分别达到55.1%和42.5%;城乡居民生活用电量11132亿千瓦时,同比增长0.3%。
投资建议:
电力设备
主线一:电力设备出海趋势明确。电力设备出海有望打开设备企业新成长空间,我国拥有完整的电力设备制造供应链体系,竞争优势明显(总承包经验丰富+报价具有竞争力+项目执行效率高),推荐变压器等一次设备【金盘科技】【明阳电气】【思源电气】【伊戈尔】;变压器分接开关【华明装备】;取向硅钢【望变电气】;建议关注变压器电磁线【金杯电工】;建议关注电表&AMI解决方案【海兴电力】【三星医疗】【威胜控股】;推荐电力通信芯片与模组【威胜信息】;建议关注:线缆【华通线缆】;复合绝缘子材料【神马电力】。
主线二:配网侧投资占比有望提升。配网智能化、数字化为新型电力系统发展的必由之路,是“十四五”电网重点投资环节,推荐【国电南瑞】【四方股份】,电力数字化建议关注【国网信通】;分布式能源实现用户侧就地消纳,推荐EPCO模式服务商【泽宇智能】,分布式能源运营商【芯能科技】,新能源微电网【金智科技】;建议关注:功率及负荷预测【国能日新】;虚拟电厂运营商【安科瑞】【东方电子】【恒实科技】。
主线三:特高压“十五五”线路规划明确,进度确定性高。相关公司未来有望受益于特高压建设带来的业绩弹性,推荐【平高电气】【许继电气】,建议关注【中国西电】。 ]article_adlist-->工控及机器人
人形机器人大时代来临,站在当前产业化初期,优先关注确定性&价值量。
思路一:确定性高的Tesla主线,参与Tesla机器人产品前期设计研发,定位一级供应商,相关企业如进入供应链,有望受益产业化推进。关注Tier1【鸣志电器】【三花智控】【拓普集团】,以及供应Tier1的间接供应商【绿的谐波】【五洲新春(维权)】【斯菱股份】;
思路二:考虑人形机器人后续降本需求,国产供应链厂商具备量产性价比,且多数企业正在陆续与国内机器人本体厂接触,有望受益后续大规模量产。建议关注(减速器)【中大力德】【精锻科技】;(丝杠)【鼎智科技】【恒立液压】【贝斯特】;(电机)【伟创电气】【儒竞科技】;(传感器)【柯力传感】等;
思路三:国内领先的内资工控企业有望受益,推荐【汇川技术】,建议关注【禾川科技】【雷赛智能】【麦格米特】等。 ]article_adlist-->商业航天
商业航天:力箭一号“一箭九星”发射成功,商业火箭航班化运营持续推进
行业观点
9月20日,中科宇航力箭一号遥十八运载火箭在东风商业航天创新试验区成功发射,将“超智算一号”等9颗卫星送入预定轨道。该批卫星主要用于空间环境监测、防灾减灾和科学试验等领域。本次任务通过一箭多星发射服务不同卫星的入轨需求,进一步体现了商业火箭对多样化载荷的任务适应能力。截至此次发射,力箭系列运载火箭已累计将1艘飞船、121颗卫星送入太空,入轨载荷总质量超过21吨。
力箭一号发射任务排期已规划至2027年下半年,陆海协同发射布局持续推进。据中科宇航披露,力箭一号在手订单储备充足,公司依托研发、试验、生产和发射全链条能力,持续推进高密度发射任务交付。同时,中科宇航正构建陆上常态化发射与海上机动发射相结合的服务体系,计划近期开展力箭一号首次海上发射,执行“一箭三星”任务。陆海发射协同有助于扩大任务适配范围,满足星座组网、快速补网等差异化需求,为商业火箭规模化、航班化运营提供支撑。
投资建议:
关注航空航天紧固件及发动机3D打印核心供应商【飞沃科技】;电源方面关注光伏电池组件及电源系统制造商【钧达股份】、【东方日升】、【上海港湾】等,钙钛矿/晶硅光伏设备供应商【迈为股份】、【捷佳伟创】、【京山轻机】等;关注射频微系统陶瓷管道供应商【国瓷材料】,轻量化壳体供应商【旭升集团】;关注主业有业绩支撑,与商业航天有股权关系的【金风科技】,积极布局火箭贮箱业务的【泰胜风能】。
行业数据跟踪
新能源汽车
新能源发电
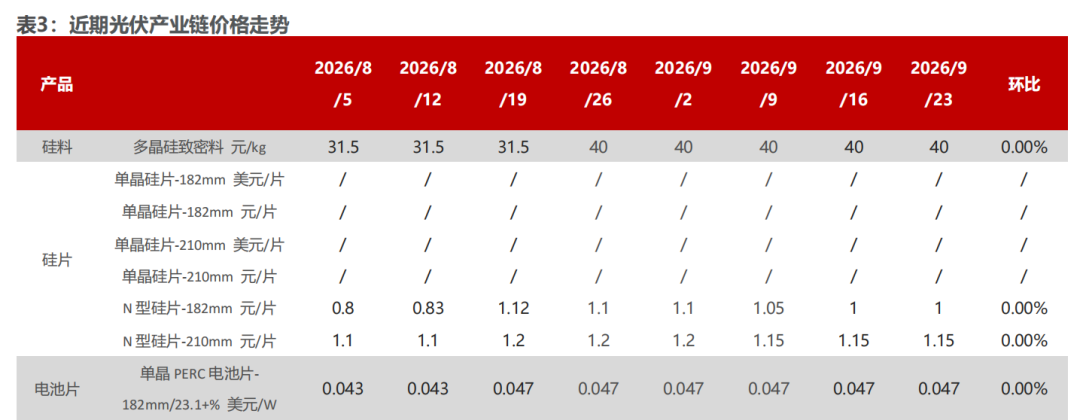
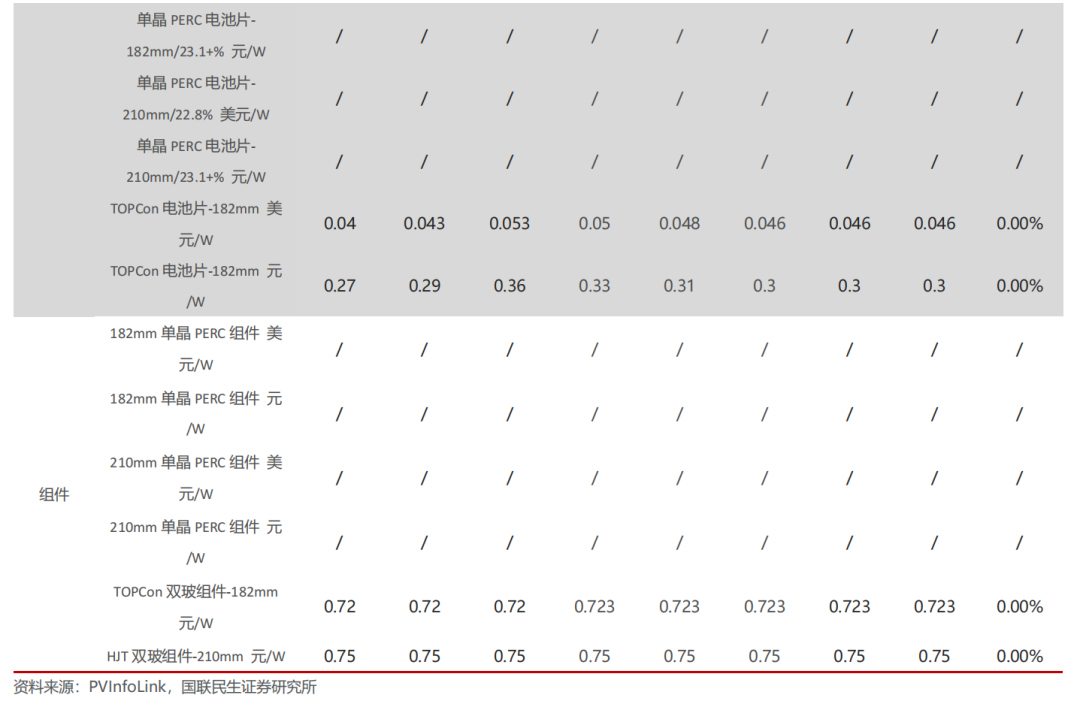
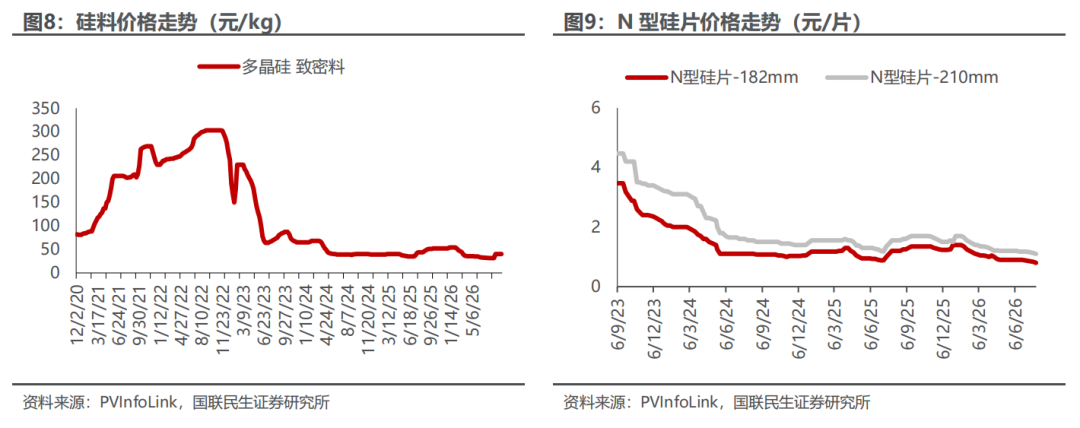
板块行情
电力设备与新能源板块:本周下跌2.50%,涨跌幅排名第29,弱于上证指数。沪指收于3888.37点,下跌23.5点,跌幅0.60%,成交35725.61亿元;深成指收于13316.97点,下跌323.9点,跌幅2.37%,成交40128.37亿元;创业板收于3288.95点,下跌83.73点,跌幅2.48%,成交19268亿元;电力设备收于8372.42点,下跌214.88点,跌幅2.50%,弱于上证指数。
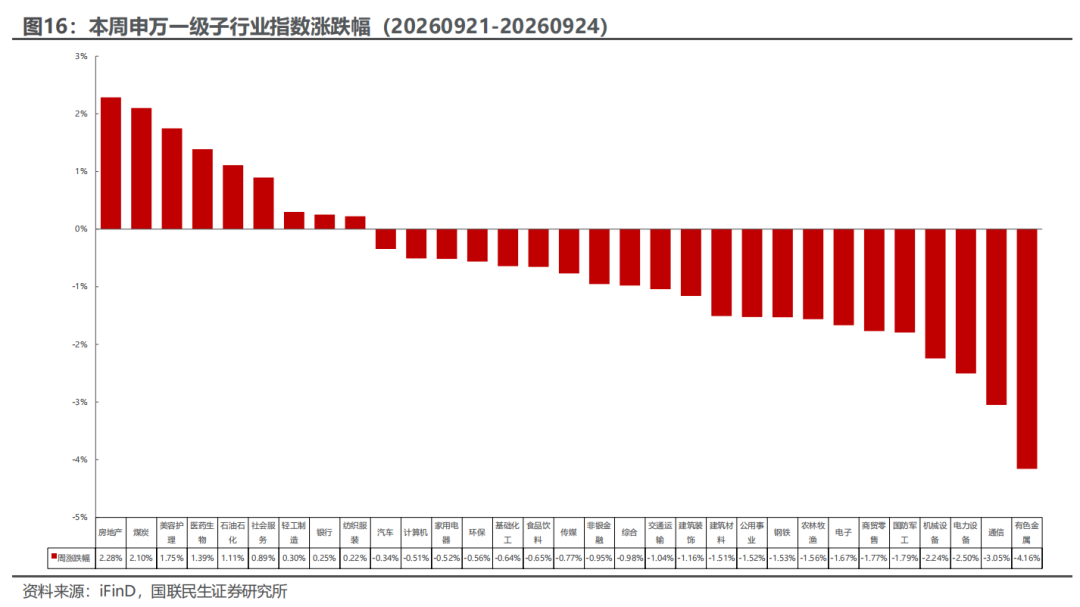
板块子行业:本周新能源汽车指数跌幅最小,风力发电指数跌幅最大。新能源汽车指数下跌0.06%,储能指数下跌0.83%,工控自动化指数下跌0.91%,核电指数下跌1.02%,太阳能指数下跌2.62%,锂电池指数下跌2.93%,风力发电指数下跌2.97%。
行业股票涨跌幅:本周涨幅居前五个股票分别为振江股份(+10.54%)、融钰集团(+10.12%)、星源材质(+10.06%)、特锐德(+8.74%)、宏磊股份(+7.90%);跌幅居前五个股票分别为思源电气(-9.26%)、应流股份(-10.27%)、中闽能源(-10.52%)、拓日新能(-12.33%)、科陆电子(-12.71%)。
行业公告跟踪
新能源汽车
新能源发电

工控及电力设备
风险提示
政策不达预期:各主要国家对新能源行业的支持力度若不及预期,则新兴产业增长将放缓;
行业竞争加剧致价格超预期下降:若行业参与者数量增多,竞争加剧下,价格可能超预期下降。
研究报告信息
证券研究报告:
中国光伏组件出口环比微增,8月全社会用电量突破万亿千瓦时【电新周报20260927】
对外发布时间:2026年9月27日
报告撰写:
邓永康 SAC编号S0590525120002
王一如 SAC编号S0590525110041
李佳 SAC编号S0590525110042
朱碧野 SAC编号S0590525110045
李孝鹏 SAC编号S0590525110040
林誉韬 SAC编号S0590525110044
席子屹 SAC编号S0590525110043
许浚哲 SAC编号S0590525110047
郝元斌 SAC编号S0590525110048
梁丰铄 SAC编号S0590523040002
电力设备新能源行业第一线最深度研究
期待与您的交流
]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
嘉喜配资提示:文章来自网络,不代表本站观点。


